
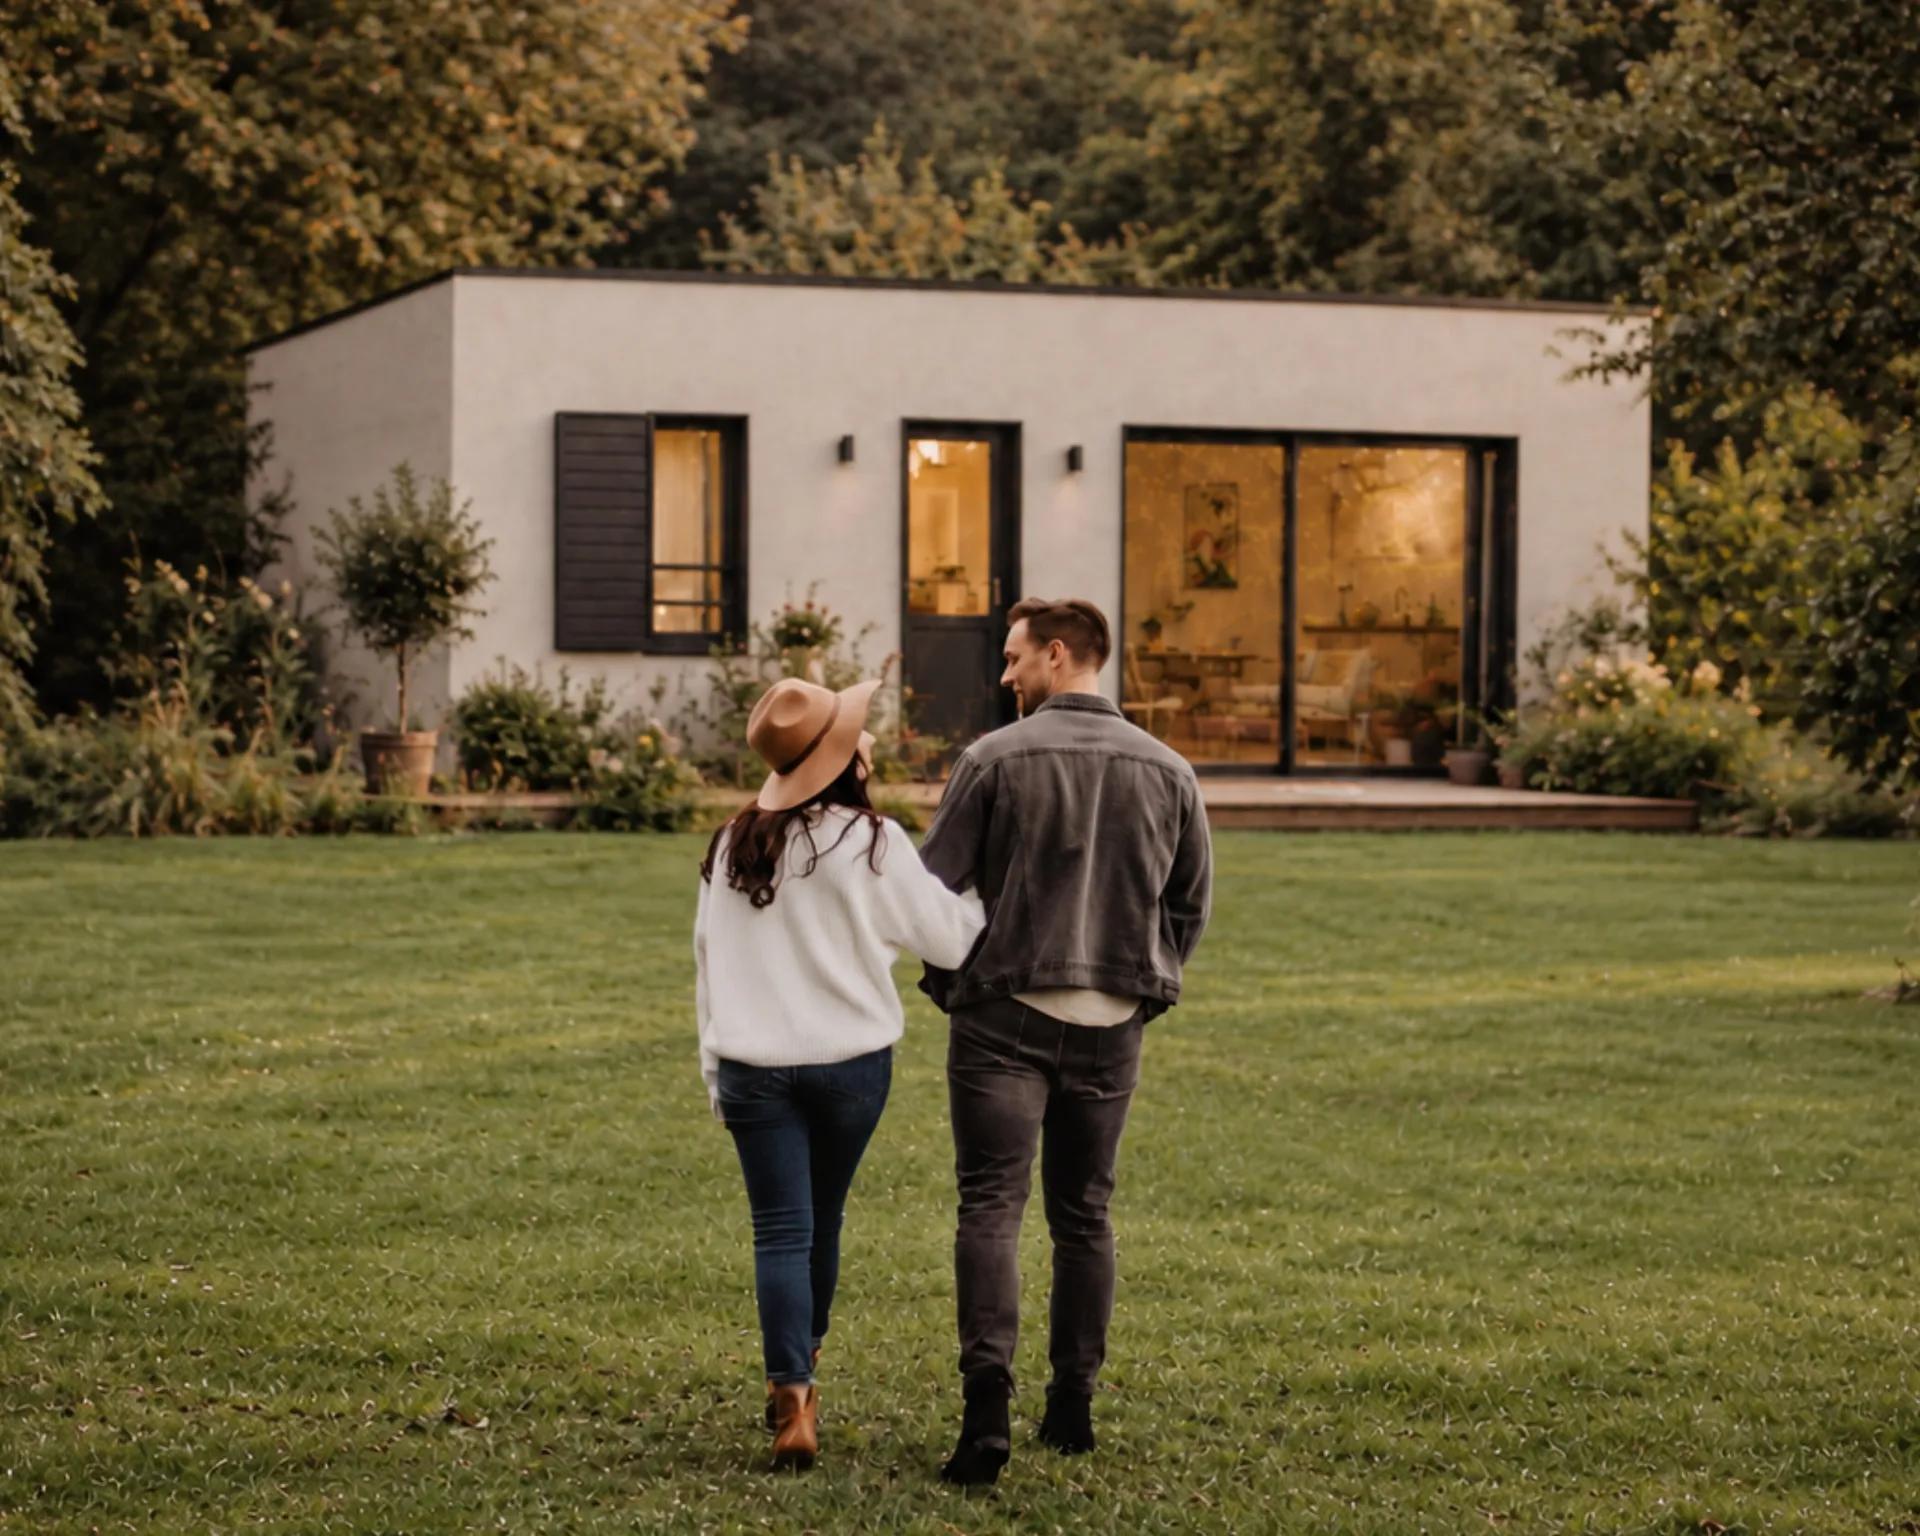
En Bretagne, être jeune et propriétaire, c’est possible avec Sunny House
Devenir propriétaire de son premier logement reste un objectif majeur pour de nombreux jeunes. Mais entre le prix du bien, le terrain, l'apport personnel et le crédit immobilier, le projet ressemble parfois à un parcours du combattant.
Au deuxième trimestre 2026, le taux effectif moyen des crédits immobiliers atteignait 3,97 % pour les emprunts de 20 ans ou plus, selon des données Banque de France reprises dans les analyses disponibles.
Dans le même temps, l'Insee constate que la part des ménages propriétaires accédants est passée de 21,4 % en 2020 à 19,8 % en 2026.
Pour les jeunes ménages bretons, la question n'est donc plus seulement : quelle maison acheter ?
Mais parfois : faut-il imaginer une autre façon de devenir propriétaire ?
Commencer plus petit
Une maison n'a pas nécessairement besoin de faire 100 ou 120 m².
Lorsque le budget constitue le principal obstacle, réduire la surface permet de repenser l'ensemble du projet.
Petite maison, maison modulaire, habitat de 50 ou 60 m² : ces formats s'adressent particulièrement aux personnes qui recherchent leur premier logement sans forcément vouloir supporter immédiatement le coût d'une grande maison traditionnelle.
Sunny House propose aujourd'hui notamment des maisons de deux chambres de 56 et 62 m², en complément de ses studios et de son deux-pièces.
Une maison fabriquée en France
Les habitats Sunny House sont construits hors site, notamment dans l'usine bretonne du groupe, avant d'être transportés sur le terrain.
Cette construction modulaire permet de réaliser l'essentiel du chantier en usine et donc de limiter les interventions sur la parcelle.
La fabrication est annoncée en 3 mois à compter de la validation de la commande et de l'obtention des autorisations administratives.
L'installation sur le terrain est ensuite réalisée en une journée dans le parcours actuellement présenté par Sunny House.
Financer son premier logement : ne pas oublier les aides
Le format de la maison ne dispense évidemment pas d'étudier sérieusement son financement.
En 2026, les primo-accédants peuvent notamment regarder :
- le prêt à taux zéro, selon les conditions applicables au projet ;
- le prêt accession d'Action Logement pour les personnes éligibles ;
- le PAS ;
- le prêt conventionné ;
- les solutions de Bail Réel Solidaire dans certains territoires.
Les règles de financement restent également encadrées, avec un taux d'effort généralement plafonné à 35 % des revenus et une durée de crédit habituellement limitée à 25 ans.
Une petite maison clé en main ne supprime donc pas les contraintes du premier achat. Elle permet plutôt de réfléchir différemment à l'équation : moins de surface, mais une vraie maison pensée pour son besoin réel.
